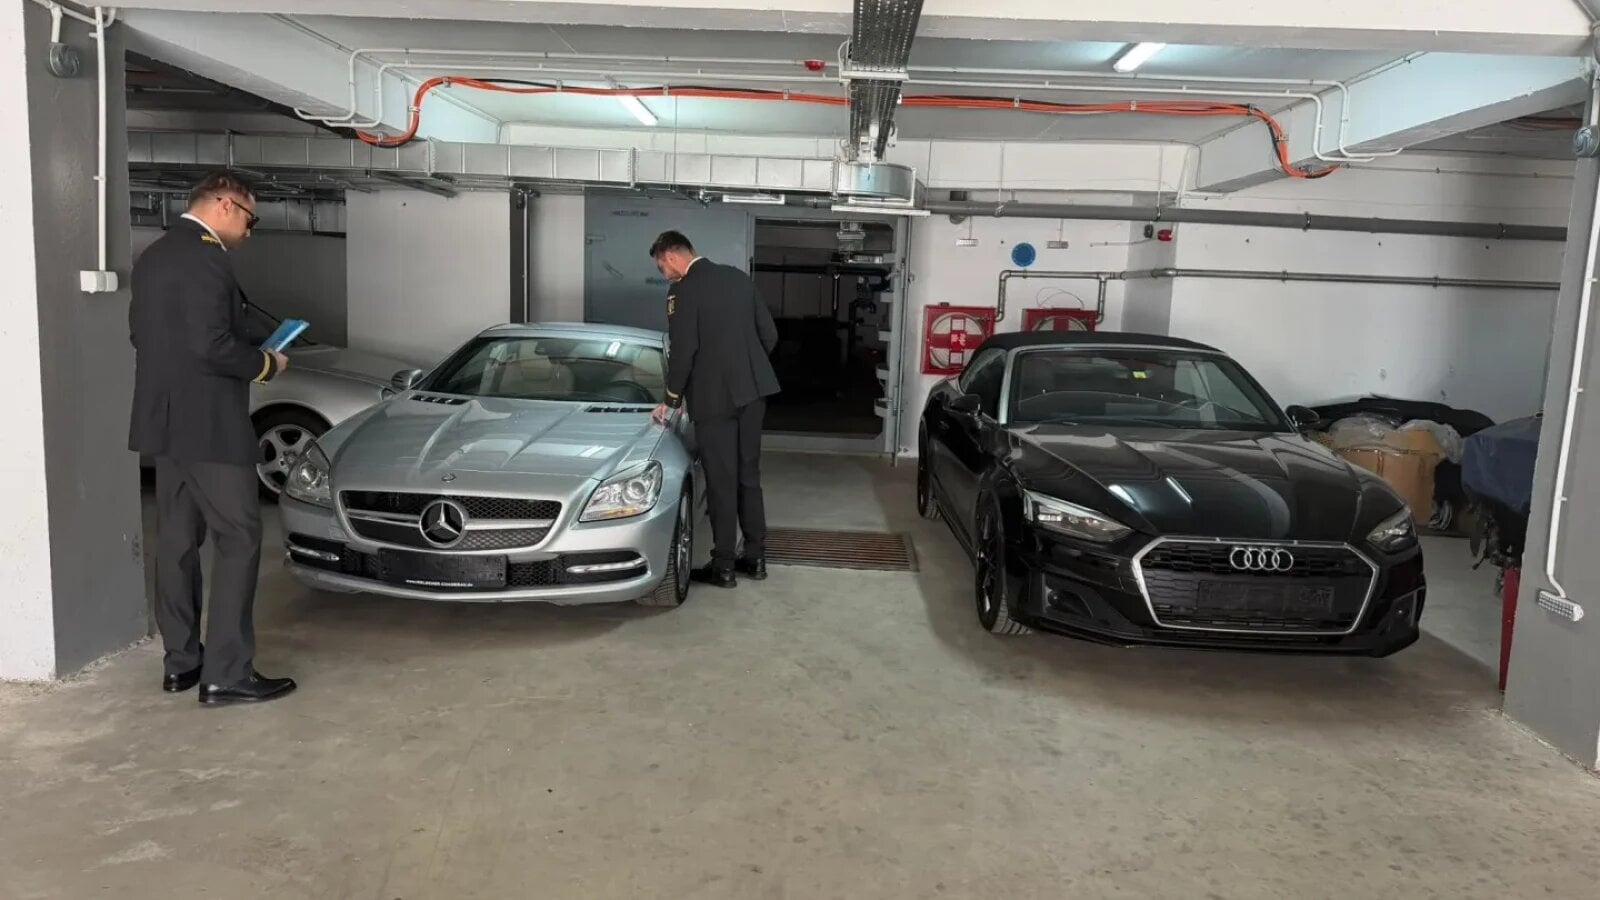
Direcția Generală Antifraudă Fiscală din cadrul ANAF a lansat la nivel național „Acțiunea ATOM – Analiza și Trasabilitatea Operațiunilor cu Mașini”, o operațiune amplă de verificare a firmelor care vând sau intermediază comercializarea autoturismelor second-hand.
Context și obiectiv
Într-o primă fază, inspectorii antifraudă au identificat, pe baza unei analize de risc, 35 de entități economice care dețin un stoc de autoturisme evaluat la peste 38 de milioane de euro, conform unui comunicat transmis joi de Agenția Națională de Administrare Fiscală.
Scopul acțiunii este de a determina dacă activitatea desfășurată în mod real de comercianții de autoturisme este reflectată corespunzător în documentele fiscale și în contabilitatea societăților.
Inspectorii antifraudă vor verifica inclusiv dacă autoturismele prezente fizic în parcurile auto corespund celor înregistrate în evidențele operatorilor economici, dar și proveniența și traseul comercial al fiecărei mașini.
Ce verifică inspectorii
Controalele vor viza achizițiile intracomunitare, modul în care acestea au fost declarate, respectarea condițiilor legale pentru aplicarea regimului special de TVA în cazul bunurilor second-hand, dar și eventualele diferențe dintre prețurile efectiv practicate și sumele trecute în documentele fiscale.
ANAF arată că unul dintre elementele centrale ale operațiunii este reconstituirea întregului circuit economic și fiscal al autoturismului, de la achiziția acestuia până la vânzarea către clientul final.
Printre riscurile fiscale urmărite de Antifraudă se numără:
- nedeclararea integrală a veniturilor;
- nefiscalizarea unor vânzări;
- diminuarea valorii declarate a autoturismelor.
Inspectorii vor verifica, de asemenea, dacă anumite firme au aplicat necorespunzător regimul special de TVA, dacă au diminuat nejustificat marja comercială sau dacă au declarat incorect achizițiile intracomunitare.
ANAF va urmări și eventualele diferențe dintre stocurile de mașini existente efectiv și cele înregistrate în documentele firmelor, precum și folosirea unor forme de intermediere care nu ar reflecta realitatea economică a tranzacțiilor.
Cum au fost selectate cele 35 de firme
Cele 35 de entități vizate în prima etapă nu au fost alese aleatoriu, ci pe baza informațiilor fiscale și operative deținute de autorități și a unor indicatori specifici de risc pentru piața autoturismelor second-hand.
Antifrauda a analizat, între altele, numărul mașinilor oferite spre vânzare în raport cu activitatea declarată de firme, valoarea achizițiilor intracomunitare, regimul de TVA folosit și eventualele diferențe dintre prețurile afișate public și informațiile existente în bazele de date fiscale.
Au fost luate în calcul și neconcordanțele privind stocurile și fluxurile comerciale ale companiilor.
Declarațiile DGAF și pașii următori
Reprezentanții Direcției Generale Antifraudă Fiscală susțin că operațiunea va urmări în detaliu traseul fiecărui autoturism, astfel încât inspectorii să poată identifica eventualele diferențe între situația reală și cea declarată autorităților fiscale.
„Prin Acțiunea ATOM urmărim să analizăm circuitul real al autoturismelor comercializate pe piața second-hand și să verificăm dacă acesta este reflectat în mod corespunzător din punct de vedere fiscal.
Abordarea noastră este una bazată pe trasabilitate: de la autoturismul identificat fizic și documentul de achiziție, până la vânzarea către client și înregistrarea încasării. În acest mod putem identifica în mod eficient eventualele neconcordanțe și riscuri fiscale de neconformare.
În același timp, acțiunea urmărește protejarea mediului concurențial și asigurarea unui tratament fiscal echitabil pentru operatorii economici care își îndeplinesc corect obligațiile fiscale”, transmite DGAF.
ANAF precizează că eventualele încălcări ale legislației fiscale vor fi documentate, iar măsurile vor fi stabilite individual, în funcție de natura și gravitatea faptelor constatate.
Rezultatele „Acțiunii ATOM” vor fi ulterior centralizate și analizate la nivelul Direcției Generale Antifraudă Fiscală. Informațiile care pot fi făcute publice vor fi comunicate ulterior, în limitele impuse de legislația privind secretul fiscal.